

 English
Tin tức
Hàng xuất nhập khẩu: Những rủi ro doanh nghiệp cần tự kiểm soát
TIS Vietnam Insurance Broker | Chuỗi bài: Những điều doanh nghiệp nên biết về bảo hiểm | Đăng ngày: [30/10/2026]
Trong bài trước, TIS đã điểm qua 10 nhóm rủi ro doanh nghiệp xuất nhập khẩu cần biết, theo hành trình của một lô hàng từ khâu đóng gói đến khi sản phẩm đã bán ra thị trường. Bài viết này đi tiếp với phần rủi ro mà bảo hiểm thông thường không chuyển giao được, và doanh nghiệp cần chủ động kiểm soát.
Trong kinh doanh, có lúc doanh nghiệp phải giảm giá để giữ khách, chịu thêm chi phí để kịp giao hàng hoặc chấp nhận một khoản lỗ để duy trì quan hệ làm ăn. Mỗi quyết định đều có lý do thương mại riêng. Tuy nhiên, không phải khoản thiệt hại nào trong kinh doanh cũng có thể chuyển giao cho doanh nghiệp bảo hiểm.
Dưới đây là 5 nhóm rủi ro thường gặp trong hoạt động xuất nhập khẩu mà bảo hiểm hàng hóa hay bảo hiểm tín dụng thương mại thông thường không chi trả. Với những rủi ro này, cách bảo vệ hiệu quả nhất là kiểm soát ngay từ hợp đồng, quy trình và chứng từ. Mùa tái tục cuối năm là thời điểm phù hợp để doanh nghiệp rà soát lại.
Tóm tắt
Bảo hiểm hàng hóa chủ yếu bồi thường tổn thất vật chất của lô hàng do rủi ro được bảo hiểm gây ra. Bảo hiểm tín dụng thương mại chủ yếu bảo vệ khoản phải thu khi người mua mất khả năng thanh toán hoặc chậm trả kéo dài, tùy điều kiện đơn. Những thiệt hại phát sinh từ quyết định thương mại, chất lượng hàng, chậm trễ, sai sót chứng từ hay hao hụt tự nhiên thường nằm ngoài cả hai phạm vi này. Đây là phần rủi ro doanh nghiệp cần tự kiểm soát.
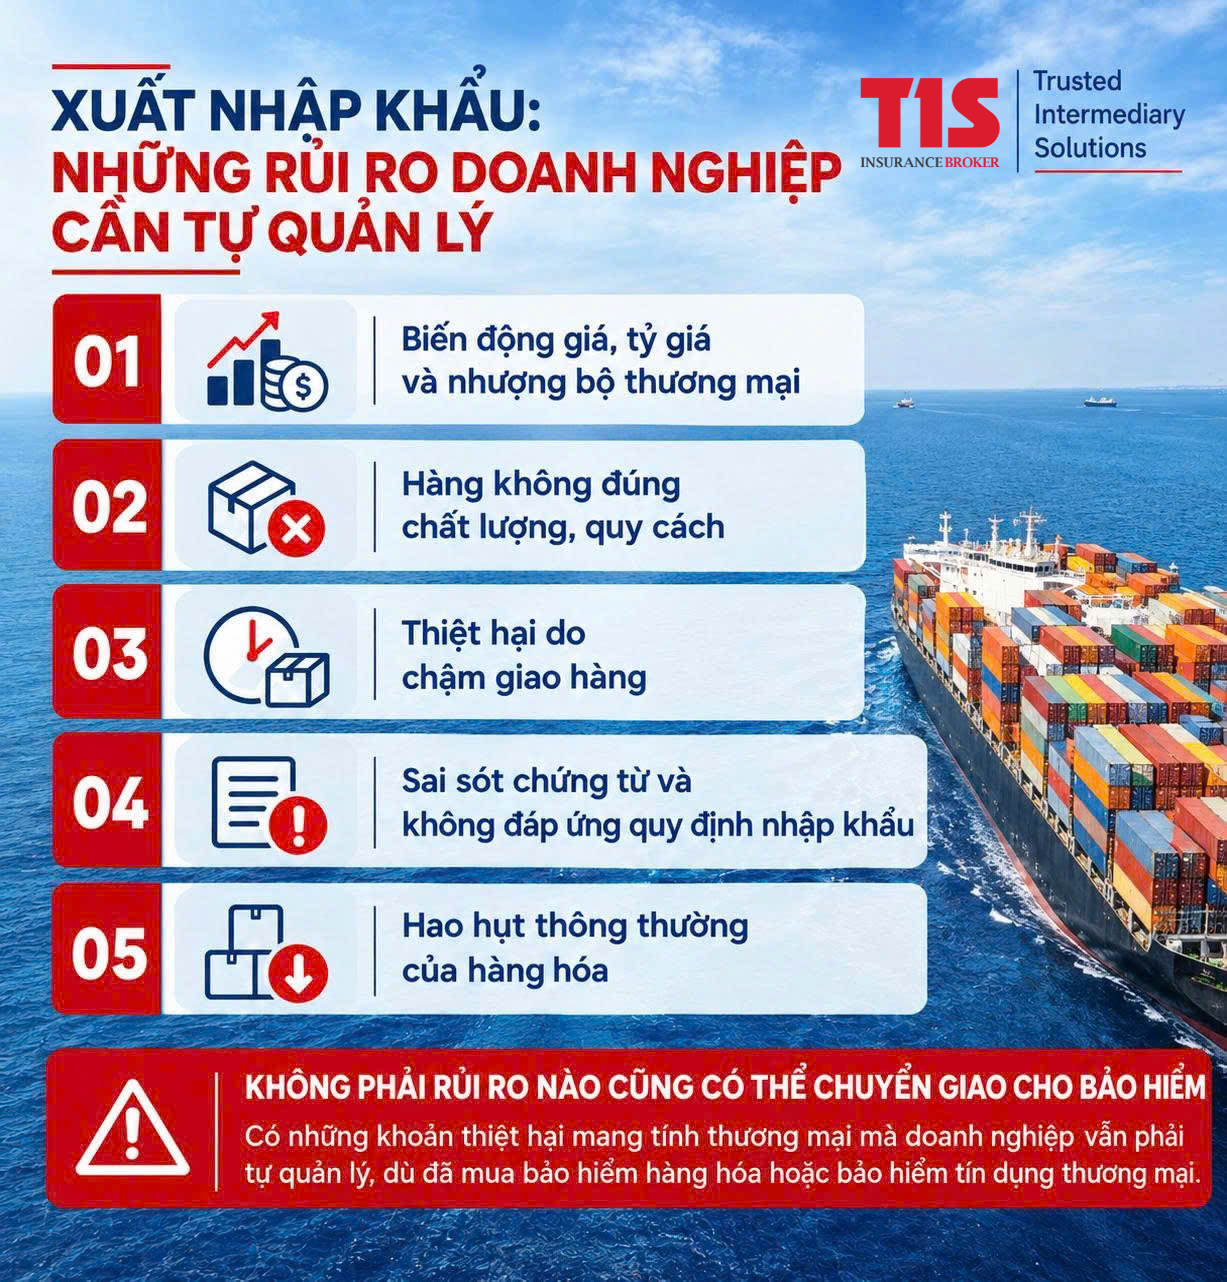
5 nhóm rủi ro doanh nghiệp cần tự kiểm soát
1. Biến động giá, tỷ giá và nhượng bộ thương mại
Giá thị trường giảm, tỷ giá thay đổi hoặc người mua yêu cầu giảm giá có thể khiến doanh nghiệp mất đi một phần lợi nhuận dự kiến.
Giảm giá để giữ khách, giải phóng hàng hoặc chấp nhận bán lỗ là những quyết định thương mại, không thuộc phạm vi bảo hiểm. Bảo hiểm hàng hóa và bảo hiểm tín dụng thương mại (Trade Credit Insurance) thông thường cũng không bảo vệ doanh nghiệp trước biến động giá, tỷ giá hay khoản lợi nhuận kỳ vọng.
Cần phân biệt với trường hợp người mua đã có nghĩa vụ thanh toán nhưng mất khả năng trả tiền. Đó là rủi ro tín dụng, có thể được xem xét theo điều kiện của đơn bảo hiểm tín dụng thương mại.
Doanh nghiệp có thể chủ động: đưa điều khoản điều chỉnh giá vào hợp đồng, sử dụng công cụ phòng ngừa rủi ro tỷ giá qua ngân hàng và đặt giới hạn cho các khoản nhượng bộ thương mại.
2. Hàng không đúng chất lượng, quy cách
Hàng đến nơi nguyên vẹn nhưng sai kích thước, màu sắc, nguyên liệu hoặc thông số kỹ thuật vẫn có thể bị người mua từ chối nhận. Chi phí sửa chữa, sản xuất lại hoặc giảm giá do hàng không đáp ứng yêu cầu thường không thuộc phạm vi bảo hiểm hàng hóa hay bảo hiểm tín dụng thương mại thông thường.
Doanh nghiệp cần phân biệt hàng bị hư hỏng trong quá trình vận chuyển với hàng không đáp ứng yêu cầu đã thỏa thuận ngay từ đầu. Trường hợp thứ nhất có thể được xem xét theo bảo hiểm hàng hóa, tùy nguyên nhân và điều kiện đơn. Trường hợp thứ hai là vấn đề thực hiện hợp đồng giữa hai bên.
Khi hai bên đang tranh chấp về chất lượng, việc người mua chưa thanh toán cũng không đồng nghĩa với một khoản nợ được bảo hiểm tín dụng thương mại chi trả.
Doanh nghiệp có thể chủ động: mô tả quy cách rõ ràng trong hợp đồng, kiểm tra chất lượng trước khi giao hàng và lưu mẫu, biên bản kiểm tra làm căn cứ khi phát sinh khiếu nại.
3. Chậm giao hàng và chi phí phát sinh
Hàng đến trễ có thể khiến doanh nghiệp bị phạt hợp đồng, lỡ mùa bán hàng hoặc ảnh hưởng đến những đơn hàng tiếp theo.
Bảo hiểm hàng hóa thông thường loại trừ thiệt hại do chậm trễ, kể cả khi nguyên nhân chậm trễ bắt nguồn từ một rủi ro được bảo hiểm. Phần hàng hóa bị hư hỏng do rủi ro được bảo hiểm có thể được bồi thường, nhưng tiền phạt giao trễ, doanh thu bị mất hay việc mất khách hàng thì không.
Với phí lưu kho, lưu bãi, lưu container, việc có được bồi thường hay không phụ thuộc vào nguyên nhân phát sinh và điều khoản cụ thể của đơn bảo hiểm.
Doanh nghiệp có thể chủ động: dự phòng thời gian trong kế hoạch giao hàng, thỏa thuận rõ mức phạt chậm giao và các trường hợp được miễn trách nhiệm trong hợp đồng mua bán.
4. Vướng chứng từ và quy định nhập khẩu
Sai nhãn hàng, thiếu chứng từ hoặc hàng không đáp ứng quy định tại nước nhập khẩu có thể khiến hàng bị giữ, không được thông quan, buộc tái xuất hoặc tiêu hủy. Những chi phí phát sinh trong trường hợp này thường không thuộc phạm vi bảo hiểm hàng hóa hay bảo hiểm tín dụng thương mại thông thường.
Tuy nhiên, cần phân biệt sai sót trong quá trình thực hiện hợp đồng với những thay đổi chính sách hoặc quyết định bất ngờ của cơ quan nhà nước. Một số rủi ro chính trị có thể được xem xét theo chương trình bảo hiểm chuyên biệt, tùy điều kiện và phạm vi được doanh nghiệp bảo hiểm chấp nhận.
Doanh nghiệp có thể chủ động: kiểm tra quy định của nước nhập khẩu trước khi giao hàng, rà soát nhãn hàng và bộ chứng từ cùng người mua và đơn vị giao nhận.
5. Hao hụt thông thường của hàng hóa
Một số mặt hàng như hàng rời, hàng lỏng hoặc nông sản có thể hao hụt trọng lượng, thể tích hoặc rò rỉ trong quá trình vận chuyển.
Bảo hiểm hàng hóa tiêu chuẩn thường loại trừ hao hụt, rò rỉ thông thường và hao mòn tự nhiên. Ngược lại, thiếu hụt do một sự cố bất ngờ thuộc phạm vi bảo hiểm cần được xem xét riêng, không nên đánh đồng với hao hụt tự nhiên.
Doanh nghiệp có thể chủ động: thỏa thuận mức hao hụt cho phép trong hợp đồng mua bán và lưu số liệu giám định khối lượng tại nơi đi và nơi đến.
CHI PHÍ PHÁT SINH TRƯỚC GIAO HÀNG
Một số chương trình bảo hiểm tín dụng thương mại chuyên biệt có thể xem xét bảo vệ chi phí sản xuất đã phát sinh trước khi giao hàng, tùy nguyên nhân và điều kiện bảo hiểm.
Tuy nhiên, nếu người mua hủy đơn hoặc từ chối nhận hàng do thay đổi quyết định thương mại, trường hợp này có thể phát sinh tranh chấp hợp đồng và không mặc nhiên được bảo hiểm.
3 câu hỏi doanh nghiệp nên tự rà soát
- Trong 5 nhóm rủi ro trên, nhóm nào doanh nghiệp thường gặp nhất trong hoạt động xuất nhập khẩu?
- Doanh nghiệp đã xác định rõ những khoản thiệt hại nào không thuộc phạm vi bảo hiểm hiện tại chưa?
- Với những rủi ro không thể chuyển giao cho bảo hiểm, doanh nghiệp đang có những giải pháp nào để hạn chế thiệt hại?
Điều doanh nghiệp cần lưu ý
Từ những tình huống trên, có thể thấy không phải rủi ro nào trong hoạt động xuất nhập khẩu cũng chuyển giao được cho doanh nghiệp bảo hiểm. Có rủi ro thuộc phạm vi bảo hiểm hàng hóa, có rủi ro cần chương trình bảo hiểm chuyên biệt, và cũng có những khoản thiệt hại mang tính thương mại mà doanh nghiệp phải tự kiểm soát.
Hiểu rõ ranh giới này giúp doanh nghiệp biết bảo hiểm hỗ trợ được đến đâu. Với phần còn lại, công cụ bảo vệ nằm ở chính hợp đồng mua bán, phương thức thanh toán và quy trình kiểm soát chất lượng, chứng từ của doanh nghiệp.
Câu hỏi thường gặp
Người mua từ chối thanh toán vì cho rằng hàng sai chất lượng, bảo hiểm tín dụng thương mại có chi trả không?
Thường là chưa. Khi hai bên đang tranh chấp về chất lượng hoặc nghĩa vụ hợp đồng, khoản chưa thanh toán thường chưa được xem là khoản nợ được bảo hiểm. Việc xem xét bồi thường còn tùy kết quả giải quyết tranh chấp và điều kiện đơn bảo hiểm.
Hàng bị hao hụt trọng lượng sau khi vận chuyển, bảo hiểm hàng hóa có bồi thường không?
Nếu đó là hao hụt tự nhiên của loại hàng, thường là không. Nếu thiếu hụt do một sự cố bất ngờ thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm sẽ xem xét theo nguyên nhân tổn thất và điều kiện đơn.
Người mua hủy đơn khi hàng đang sản xuất, doanh nghiệp có được bảo hiểm không?
Có thể, nếu đơn bảo hiểm tín dụng thương mại có điều khoản mở rộng cho giai đoạn trước khi giao hàng và nguyên nhân hủy đơn thuộc phạm vi được bảo hiểm. Trường hợp người mua đổi ý hoặc hủy đơn vì lý do thương mại thường không thuộc phạm vi này.
TIS có thể hỗ trợ gì?
Nếu doanh nghiệp cần xác định rõ rủi ro nào trong hoạt động xuất nhập khẩu đã được bảo hiểm, rủi ro nào cần tự kiểm soát và phần nào có thể xem xét chuyển giao, đội ngũ TIS sẵn sàng cùng nghiên cứu: đối chiếu với các hợp đồng bảo hiểm hiện có, làm việc với doanh nghiệp bảo hiểm và đề xuất phương án phù hợp.
Lưu ý: nội dung bài viết mang tính thông tin chung, không thay thế tư vấn cho từng hợp đồng bảo hiểm cụ thể. Phạm vi bảo hiểm phụ thuộc vào điều khoản của đơn bảo hiểm và quyết định của doanh nghiệp bảo hiểm.